


火锅食材成本怎么核算?采购价格、处理损耗和实际出品要统一
摘要:火锅食材成本不能只按采购单价计算,而应按实际投入成本除以合格出品数量来核算。门店需要先统一食材规格、计价重量、原料处理状态、损耗范围和出品标准,再根据真实领用与后厨出品记录,算出每公斤可用食材或每份菜品的实际成本。这样才能判断食材采购价格是否划算,也能分清成本差异究竟来自进价、处理损耗,还是出品环节。
统一三个重量,食材成本才不会算偏
火锅门店核算食材成本,最容易出现的问题是采购用毛重、后厨用净重、财务按份数计算,三个数据虽然都对,却不是同一口径。
建议先明确三个重量:
采购计价重量:采购结算依据的重量,例如整箱、整袋、公斤或斤。按箱报价的食材,应核对净含量、包装规格和实际结算重量,不能直接把整箱重量当作可用食材重量。
处理后可用重量:食材经过解冻、沥水、去皮、去筋膜、清洗、切配等必要处理后,符合后厨使用要求的净重。
合格出品重量:按照门店规定的出品规格,真正制成合格菜品的食材重量。切配后再次挑拣、装盘破损或不符合标准而废弃的部分,也要反映在成本中。
比如,同样采购10公斤食材,净菜、带根蔬菜和冷冻食材的实际可用数量可能不同。采购价即使相同,最终每公斤合格出品的成本也可能不同。
关键不是统一使用毛重还是净重,而是明确每一步称量对应的处理状态。比较不同采购方案时,应统一到相同质量要求和相同合格出品状态,不能拿未处理原料的每公斤价格与已经切配完成的净料价格直接比较。
火锅食材成本的计算公式
对于一批能够独立记录投入和产出的食材,可以采用以下公式:
处理后可用率=处理后可用重量÷实际投入重量×100%
单位合格出品食材成本=本批食材实际投入成本÷合格出品数量
如果按重量核算,合格出品数量使用公斤数;如果按菜品核算,则使用符合规定份量的实际出品份数。
本批投入成本应与本批投入数量对应。若部分食材没有投入本次加工且仍可继续使用,不应把这部分食材的成本直接算作本次损耗。实际发生的退货、退款以及可确认价值的副产品,也应按一致的核算规则处理,避免重复计入成本。
用一张成本计算卡,把采购、损耗和出品对起来
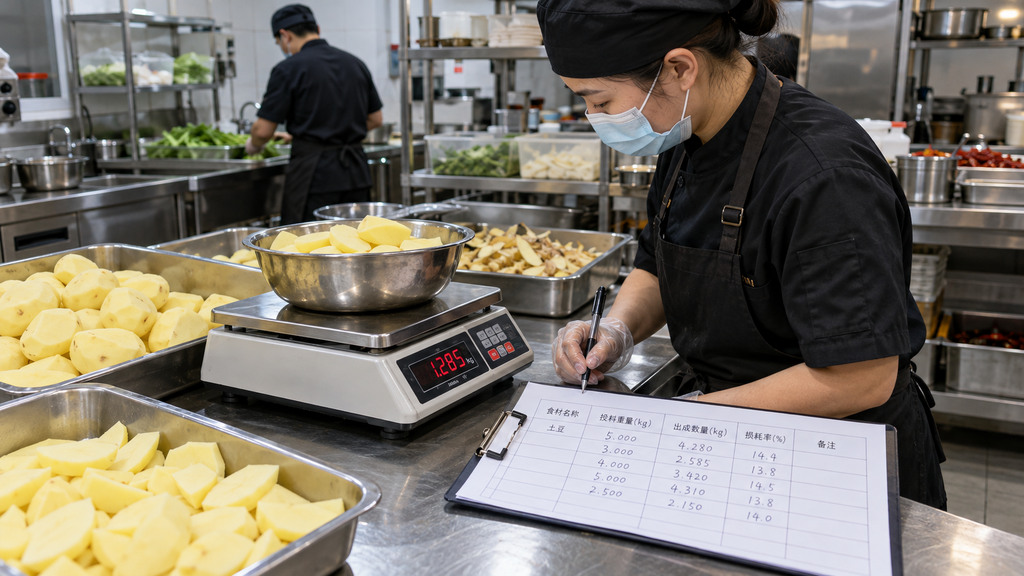
假设某火锅门店一次领用10公斤土豆,折算采购单价为6元/公斤。以下数据仅用于演示计算方法,并非实际门店经营数据。
| 核算项目 | 记录数据 | 核算说明 |
|---|---|---|
| 原料规格 | 带皮土豆 | 明确处理前状态 |
| 实际投入重量 | 10公斤 | 按本批次实际领用记录 |
| 实际投入成本 | 60元 | 10公斤×6元/公斤 |
| 处理后可用重量 | 8公斤 | 去皮、修整后称重 |
| 初加工损耗 | 2公斤 | 皮、芽眼及不合格部分 |
| 装盘环节损耗 | 0.4公斤 | 切配、装盘中无法用于合格出品的部分 |
| 合格出品 | 38份 | 每份200克,合计7.6公斤 |
| 单位合格出品成本 | 约1.58元/份 | 60元÷38份 |
从这个假设可以看出,采购单价为6元/公斤,但经过初加工后,每公斤可用净料成本已经变成7.50元。再考虑装盘环节的实际损耗,最终每公斤合格出品食材成本约为7.89元。
如果直接按照采购单价乘以200克计算,每份仅为1.20元,与实际核算的1.58元存在差异。差额不是采购单价计算错误,而是忽略了从毛料到合格出品之间的损耗。
采购价格有差异时,应该比较什么?
对于采购负责人来说,真正有价值的不是简单判断哪家报价低,而是看同等出品质量下,哪种食材的单位合格出品成本更合理。
核算时重点检查四个差异项:
采购价格差异:是否已经统一到相同计价单位,结算金额和重量是否对应。
原料规格差异:带皮与去皮、带骨与去骨、冷冻与解冻后食材,是否被当成同一种规格比较。
可用率差异:修整、清洗、解冻等处理造成的重量变化是否有实际称重依据。
出品差异:每份实际装盘重量是否稳定,切配不合格、超量装盘等问题是否影响最终出品数量。
如果两个批次采购单价相同,但每公斤合格出品成本不同,应先查可用率与装盘重量,而不是直接认定采购价格存在问题。反过来,如果食材处理损耗相近、出品标准一致,采购单价差异才更容易体现为真实成本差异。
需要特别注意,不要把已经体现在合格出品数量减少中的损耗,再按金额重复加到投入成本上。采用投入成本除以合格出品数量的方式时,相关损耗已经通过分母反映。记录损耗金额是为了分析差异,不代表还要重复计费。
门店应该怎样建立实际核算?
不必一开始就对所有火锅食材制作复杂的成本报表。可以先选择采购频繁、处理损耗明显或成本波动较大的食材,连续记录实际投入和出品情况。
每次记录至少保留食材名称与规格、计价单位、投入重量及金额、处理后净重、合格出品份数与重量,以及异常损耗原因。由采购确认价格和交付规格,后厨记录处理与出品数量,财务按照统一口径计算即可。
对于火锅底料、红油等调味产品,也应按采购规格和实际投料量核算,而不是只看整袋或整桶报价。掌邦食品提供火锅底料、红油及相关火锅食材产品,门店在沟通采购需求时,可以先明确产品规格、计价单位和实际使用条件,再结合门店的出品标准计算成本。不同产品的具体规格与供货条件应单独确认。
最终,门店应形成一张能够复核的单位合格出品食材成本卡。只要投入成本、损耗位置和合格出品数量对应得上,采购、后厨和财务就能围绕同一组数据判断成本差异。
常见问题:FAQ
1、冷冻火锅食材解冻后重量减少,应该怎么算成本?
应先确认采购计价状态和门店规定的解冻、沥水条件,再称量处理后的合格可用重量。解冻后产生的重量差异需要计入可用率核算,但不能仅凭失水重量直接判断产品质量不合格。比较不同产品时,应采用一致的解冻和称重条件。
2、整箱采购与按斤采购,怎样比较食材成本?
先把整箱实际结算金额和食材净含量换算为统一重量单位,再结合后厨实际可用率计算合格出品成本。尤其要区分外包装重量、食材净重和处理后可用重量,不能直接比较箱价与斤价。
3、一份火锅菜品包含多种食材,成本怎么计算?
应分别计算各食材的实际单位可用成本,再按每份菜品的实际合格用量计算并汇总。对于腌制类、组合类菜品,还应计入实际投入的配料和调味品成本,避免只计算主要食材。
