


火锅餐饮采购成本异常怎么排查?采购金额上涨先看价格还是销量?
摘要:火锅餐饮采购成本异常,发现采购金额上涨后,不建议马上认定是供应商涨价,也不能只看营业额有没有增长。更可靠的排查顺序是:先统一采购统计口径,再核对实际销量与采购数量是否匹配,接着比较同规格产品的采购单价,最后检查SKU替换、库存变化和报损情况。简单说,就是把采购金额拆成“买了多少、每单位多少钱、买的东西有没有变”,再判断多花的钱究竟去了哪里。
采购金额上涨,为什么建议看数量变化?
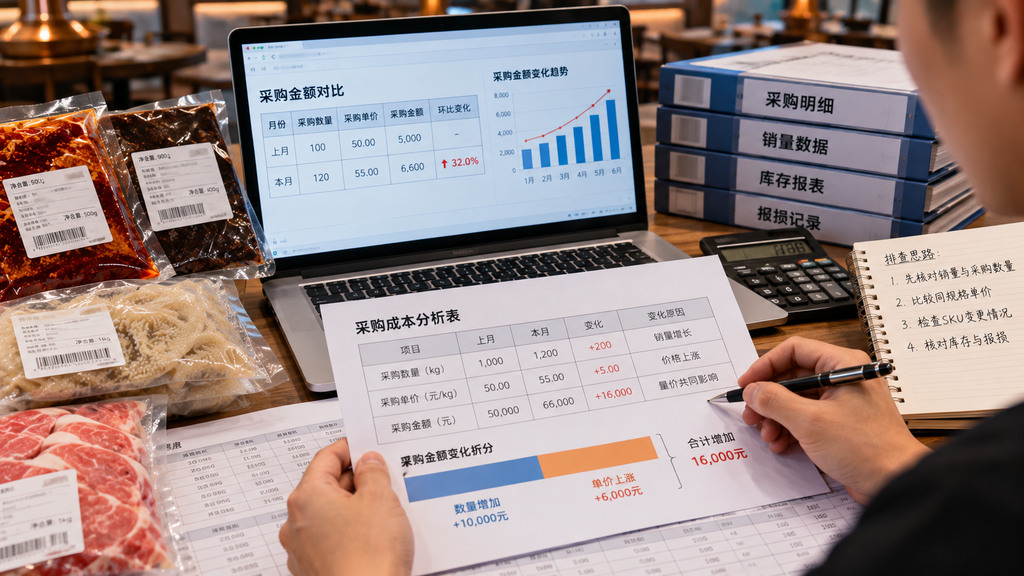
采购金额最基本的关系是:采购金额=采购单价×采购数量。金额增加,可能是价格涨了,也可能是采购数量增加,还可能两个因素同时存在。
假设某连锁火锅品牌采购同一规格底料,上月采购100袋,每袋50元,总额5000元;本月采购120袋,每袋55元,总额6600元。
采购金额增加1600元,但不能把这1600元全部算成涨价。在这个例子中:
数量变化影响:多采购20袋,按上月每袋50元计算,增加1000元。
单价变化影响:本月每袋上涨5元,按本月采购120袋计算,增加600元。
这样就能看清,增加的1600元中,1000元来自采购数量变化,600元来自单价变化。这种拆分适用于同一产品、相同规格和计量单位的前后期比较。
接下来才看销量。如果对应锅底或菜品的实际销量也明显增长,采购增加可能有正常经营需求;如果销量基本没变,就需要检查是否提前备货、库存积压或原料消耗异常。
但要注意,采购数量不等于销售耗用数量。本月买进来的底料,可能留到下月才用;门店也可能在本月消耗上月库存。因此,采购量和销量不一致,并不能直接认定采购出了问题。
采购成本变化归因表:四个方向快速找原因
采购负责人可以先按门店、品类和SKU拆分异常金额,优先核对金额变化较大的产品,再用下面的表格寻找具体线索。
| 异常表现 | 重点核对 | 可能原因 |
|---|---|---|
| 采购金额上涨,采购数量基本没变 | 同规格实际成交单价、计价单位、运费等费用口径 | 采购价格或费用变化 |
| 采购数量增加,菜品销量同步增长 | 销量、标准投料量、期初期末库存 | 正常销售需求增加 |
| 采购金额上涨,同时更换产品SKU | 包装净含量、产品规格、实际使用量 | 规格或产品结构变化 |
| 销量稳定,但采购量持续偏高 | 领料、退料、报损、盘点及库存变化 | 过量备货、损耗增加或记录差异 |
这张表适合作为初步归因工具,并不能直接证明具体原因。比如采购量增加和报损增加可能同时发生,实际分析时需要避免把同一笔成本重复计算。
单价上涨不一定代表实际使用成本上涨
火锅餐饮采购中,产品规格变化很容易让成本比较失真。
例如原来采购的是500克一袋的火锅底料,后来调整为400克一袋。如果只看每袋价格,很可能得出错误结论。正确做法是先换算到同一重量单位,再核对实际使用量。
特别是火锅底料、红油和复合调味品,不能只比较每公斤采购价格,还要结合实际投料标准判断。
假设两款底料采购单价不同,但每锅使用量也不同,那么更有参考价值的是在相同锅型、相近风味要求和一致出品标准下,比较每锅实际投料成本。
不过,换规格不一定意味着能减少投料,也不能单凭标注的建议用量认定更省钱。是否能够替换,仍需根据实际试锅和门店使用条件确认。
采购成本出现异常时,如果涉及掌邦食品相关火锅底料、红油等产品的采购调整,可以整理前后SKU、包装规格、实际采购单价和门店投料用量,与我们核对相关产品及采购条件。这样更容易区分是价格变化、规格调整,还是实际使用方式发生了变化。
销量没涨、价格没涨,采购金额为什么还会增加?
如果同规格采购价格稳定,销量也没有明显增加,就要进一步核对库存和损耗。
建议先查期初库存、本期实际入库、门店调拨和期末库存,再对照后厨领料、报损记录与菜品销售数量。
这里要分清两种情况:
库存增加:货买进来了,但还没有使用。采购支出增加,不一定代表当期实际食材耗用成本增加。
库存没有增加,实际耗用却增加:需要核对投料量、切配损耗、过量备菜、退菜报损以及盘点差异。
例如毛肚采购数量增加,但相关菜品销量没有增加,不能立即判断是采购过量。还需要核对验收净重、加工出成率、库存结余和实际报损,才能知道增加的原料去了哪里。
对于连锁品牌,总部还要区分采购入库与跨店调拨,避免把同一批货在总部和门店重复计入采购金额。
实际复盘时,建议分别记录“采购金额变化”和“实际耗用成本变化”。前者回答钱花在什么采购项目上,后者回答门店经营过程中实际消耗了多少原料。两本账对齐后,才好决定是调整采购价格、订货数量,还是后厨领用与报损管理。
常见问题:FAQ
1、火锅店采购金额上涨,但营业额没有增长,是采购成本失控了吗?
不一定。可能是提前备货、原料价格上涨、菜品销售结构变化或损耗增加。应先对比实际菜品销量、采购数量及期初期末库存,再判断是否存在异常耗用,不能仅凭采购金额与营业额的变化下结论。
2、不同规格的火锅底料,怎样比较采购成本?
先统一重量和计价口径,再结合每锅实际投料量计算使用成本。比如500克装和400克装,不能只看每袋报价;如果投料量或出品要求不同,还需要通过实际试锅确认可比性。
3、采购量增加但门店销量稳定,应该先查库存还是报损?
建议先核对库存和调拨记录,确认增加的采购量是否仍留在仓库。如果库存没有相应增加,再检查领料、退料、报损及盘点差异。这样可以避免把正常备货误判为后厨浪费。
