


火锅供应链运费怎么分摊到单品?多品类同车配送的到店成本核算方法
摘要:火锅供应链运费分摊到单品,关键是先确定哪些货物共同承担这笔运费,再根据重量、体积或订单金额等合理依据分配,最后把分摊金额除以对应SKU的实际收货数量,算出每箱、每袋或每件承担的运费。连锁火锅门店多品类同车配送时,还要区分公共运输费用、跨店配送费用和特殊配送费用,不能把整车运费简单平均到所有商品上。
先确定分摊对象:这笔运费到底由哪些货承担?
核算之前,先看运输结算单,而不是直接拿采购订单总金额计算。
火锅供应链常见的情况是,一辆车装了牛油火锅底料、红油、调味粉、食材和部分门店物资,途中还要给几家门店分别卸货。运输公司可能只提供一张整车运费账单,但采购部门需要知道每家门店、每个SKU实际承担多少运费。
建议先把费用分成两类:
公共运费:同一运输批次内,多家门店、多种商品共同发生的运输费用,按照约定基准分摊。
专项费用:能够明确归属于某家门店、某个SKU或某类货物的费用,例如单店额外卸货费、单独发生的冷链附加费等,优先归到对应对象。
需要特别注意,分摊范围应与费用发生范围一致。某趟车辆只配送了A、B两家门店,就不应该把运费分摊到当日其他线路的门店。某项费用只因B店临时改变收货安排产生,也不宜直接让整车其他门店共同承担。
单品运费分摊口径表:重量、体积、金额怎么选?
不同品类对运输成本的影响不一样。牛油底料通常有明确的装箱重量,部分包装物资则可能重量不大但占用较多车厢空间。选择分摊基准时,要尽量贴近实际运输计费方式。
| 分摊基准 | 计算方式 | 适用情况 | 需要注意 |
|---|---|---|---|
| 按重量分摊 | 某SKU运输重量÷参与分摊货物总重量×公共运费 | 底料、红油及其他重量影响运输成本较大的商品 | 统一使用毛重或约定计费重量,不能混用 |
| 按体积分摊 | 某SKU装载体积÷参与分摊货物总体积×公共运费 | 包装物资、轻泡货及受车厢空间限制的配送 | 需要有可靠的外箱尺寸和装箱数量 |
| 按订单金额分摊 | 某SKU采购金额÷参与分摊商品总金额×公共运费 | 运费按货值约定,或暂缺重量、体积数据的内部核算 | 货值高不代表运输成本高,容易影响品类间的成本判断 |
| 按件数分摊 | 某SKU件数÷参与分摊货物总件数×公共运费 | 箱规接近、单件占用运力相近的商品 | 不同重量、不同箱规混装时不宜简单均摊 |
采购核算中有一个实用判断:如果承运方主要按重量收费,优先考虑重量;如果主要按占用空间或体积重收费,应考虑体积或约定的计费重量;如果运输费用按货值确定,再考虑金额。整车包车按趟收费时,也要结合实际装载情况选取合理基准,不能认为按趟收费就必须按金额分摊。
同一笔公共运费原则上采用统一口径。确实存在不同计费项目时,可以先拆出各项费用,再分别分摊,但不建议为了让某个SKU成本看起来更低,临时改变算法。
同车配送多家门店,怎么把运费算到每个SKU?
连锁火锅品牌最好保留两个维度:门店和SKU。先按照整趟配送记录识别所有收货明细,再把公共运费分配到对应的门店SKU行,最后计算单位成本。
以一个假设订单为例:同一辆车给两家门店送货,公共运费600元,约定按运输毛重分摊。
| 收货门店 | 商品 | 运输重量 | 分摊公共运费 |
|---|---|---|---|
| A店 | 牛油火锅底料 | 200kg | 300元 |
| A店 | 火锅红油 | 100kg | 150元 |
| B店 | 牛油火锅底料 | 100kg | 150元 |
| 合计 | 全部配送商品 | 400kg | 600元 |
A店牛油底料分摊运费为:600×200÷400=300元。其他SKU按同样方式计算。
如果B店另外发生80元专属卸货费用,且这笔费用明确由B店承担,那么B店本次配送费用为150+80=230元。假设B店实际收到该款底料50箱,每箱分摊运费就是230÷50=4.60元。
由此可以得到:
单品到店单位成本=对应采购计价单位的商品成本+该单位分摊的运输费用。
这个例子只演示运输分摊,不包含其他可能需要计入的成本项目。实际核算时,采购价格和运输分摊金额建议分别保留,方便以后查看运费波动,而不是把两者混成一个无法拆开的数字。
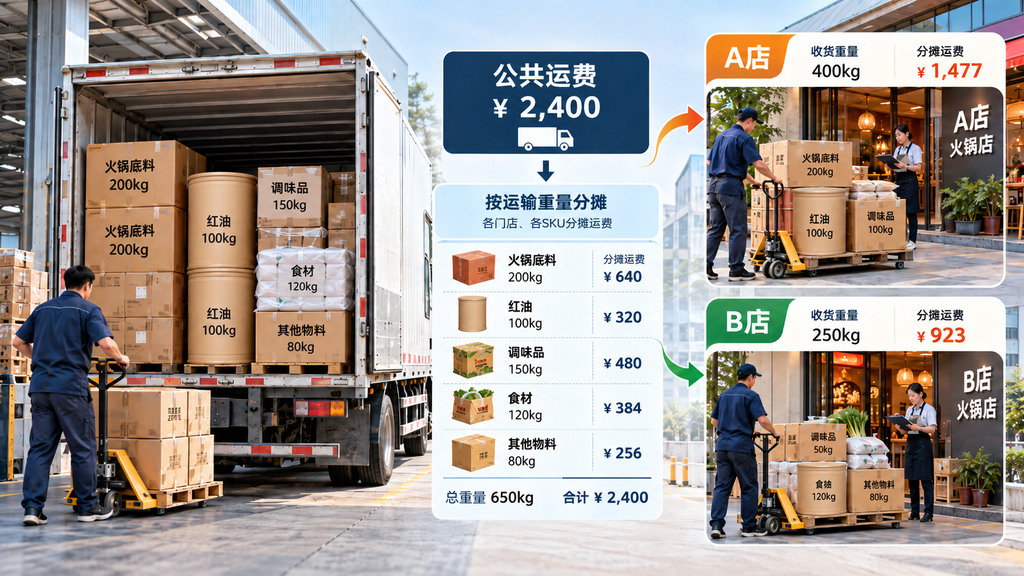
异常配送费怎么处理,才不会把单品成本算偏?
日常配送中,容易出现成本偏差的往往不是正常运费,而是临时增加的费用。
例如某家门店临时要求改变卸货地点、收货时间超出约定范围导致车辆等待,或者部分商品需要单独安排符合温控要求的运输。这些费用如果全部混入公共运费,就可能让正常收货的门店承担额外成本。
处理时可以遵循三个判断:
能直接归属的,直接归属。明确属于某家门店的额外费用,先记到该门店,再根据受益商品分摊。
确实共同发生的,再共同分摊。例如全车共同承担的线路燃油附加费,可以按照事先约定的合理基准处理。
责任或归属不清的,单独挂账核对。例如异常等待费、退货返程费,应先核对产生原因及合同约定,不要未经确认就计入正常SKU运费。
还要避免重复计费。如果承运商的整车报价已经包含装卸费用,就不能在分摊完整车运费后,再把同一笔装卸费用加一次。
采购和运营对账时,至少保留哪些数据?
多门店配送不一定需要复杂系统才能算清楚,关键是每次核算都有原始依据。建议在配送明细或成本核算表中保留运输批次、承运线路、收货门店、SKU、箱规、发货数量、实收数量、分摊基准、公共运费、专项费用及费用归属说明。
核算完成后重点检查两件事:第一,各门店、各SKU分摊金额合计是否等于本次需要分摊的运费;第二,同一线路、同一类商品是否持续使用相同的分摊规则。金额四舍五入产生的尾差,也应按统一规则调整,保证总账能对上。
如果正在与掌邦食品沟通火锅底料、红油、食材等组合采购及多门店供货需求,可以提前整理各门店地址、SKU箱规、订货数量、配送频次和温控要求,并核对运输报价包含哪些项目、哪些费用需要另行确认。具体配送安排和费用承担方式,应以实际项目及双方确认的商务条件为准。
对于连锁品牌而言,运费分摊最重要的不是把小数点算得多精细,而是同一费用有明确归属、同类订单有统一口径、异常费用可以追溯。这样算出的单品到店成本,才适合用于不同门店、不同配送批次之间的经营成本分析。
常见问题:FAQ
1、供应商报价已经含运费,还需要单独分摊吗?
如果商品采购价已经包含到店运输费用,核算到店成本时不能再次加上同一笔运费。如果企业希望单独分析物流成本,可以与供应商确认是否能够拆分商品费用和运输费用;无法准确拆分时,不宜把估算值当成实际运费。
2、同车既有常温底料又有冷链食材,可以统一按重量分摊吗?
不一定。如果冷链食材产生了明确可区分的冷链费用,应先单独归集;其余共同运输费用再按合理基准分摊。如果运输合同采用统一整车收费且无法区分专项费用,则应结合运输条件确定一致的内部核算口径,避免某一类商品长期承担明显不合理的费用。
3、发货数量与门店实际收货数量不同,单品运费怎么算?
要先查明差异原因。已实际交付商品的单位到店运费,通常可以按实收数量计算;未交付部分产生的运输费用,应根据短少、拒收或退货原因以及责任约定单独处理。不能直接把所有异常损失都摊给已正常收货的商品。
